


Aperçu Cartes de crédit prépayées
 Comparer les cartes et les conditions
Information importante :
Am 10. April 2024 wurden das Kundenportal sowie der Web-Zugriff auf das Kartenkonto eingestellt. Bitte laden Sie die Swiss Bankers App herunter, um weiterhin uneingeschränkten Zugriff auf alle Dienste zu haben.
Vous êtes un partenaire de distribution de Swiss Bankers?
Hier geht es zum Partnerportal.
Payer plus cher à l'étranger sans s'en rendre compte ? Cela peut arriver plus vite que vous ne le pensez. En effet, outre les frais bancaires, des taux de change défavorables peuvent également grever votre budget vacances. La « conversion dynamique des devises » (DCC) est un piège financier souvent négligé. Découvrez dans cet article ce qui se cache derrière cette conversion immédiate, pourquoi elle peut vous coûter cher et comment éviter ces frais inutiles.
 29.10.2026
 Miryana
Cela vous est peut-être déjà arrivé à l’étranger : vous souhaitez payer avec votre carte dans un restaurant ou un magasin et, soudain, le terminal de paiement vous demande si vous souhaitez régler le montant dans la devise locale ou en francs suisses. L’écran affiche alors, par exemple, « Pay in EUR » ou « Pay in CHF ».
C’est précisément là qu’intervient la conversion dynamique des devises (DCC). Il s’agit d’une conversion instantanée, lors de laquelle le montant est directement converti dans la devise de votre carte. Vous voyez donc dès le paiement combien de francs vous seront débités.
À première vue, cela semble pratique, mais il y a un hic : c’est le prestataire de services de paiement du commerçant qui fixe le taux de change. Celui-ci peut inclure une majoration, ce qui fait que vous finissez par payer plus que nécessaire.
C’est pourquoi il est utile de connaître la différence :
Important : vous n’êtes pas obligé d’accepter la conversion immédiate proposée. Vous pouvez à tout moment opter pour la monnaie locale lors du paiement.
Quelques francs de plus pour la même facture ? C'est exactement ce qui peut arriver si vous optez pour la conversion en francs suisses au moment du paiement. Imaginons que vous passiez vos vacances en Italie et que vous régliez une note d'hôtel de 200 euros.
Voici à quoi pourrait ressembler le décompte :
Pour la même facture d’hôtel, vous payez donc CHF 10 de plus avec le DCC, ce qui correspond à environ 5,3 %. Les taux de change ne sont donnés qu’à titre d’exemple ; les éventuels frais de carte supplémentaires ne sont pas pris en compte.
Pour un paiement ponctuel, la différence est peut-être à peine perceptible. Mais si, pendant vos vacances, vous payez régulièrement en francs suisses au restaurant, à l’hôtel ou lors de vos achats, les frais supplémentaires peuvent rapidement s’accumuler.
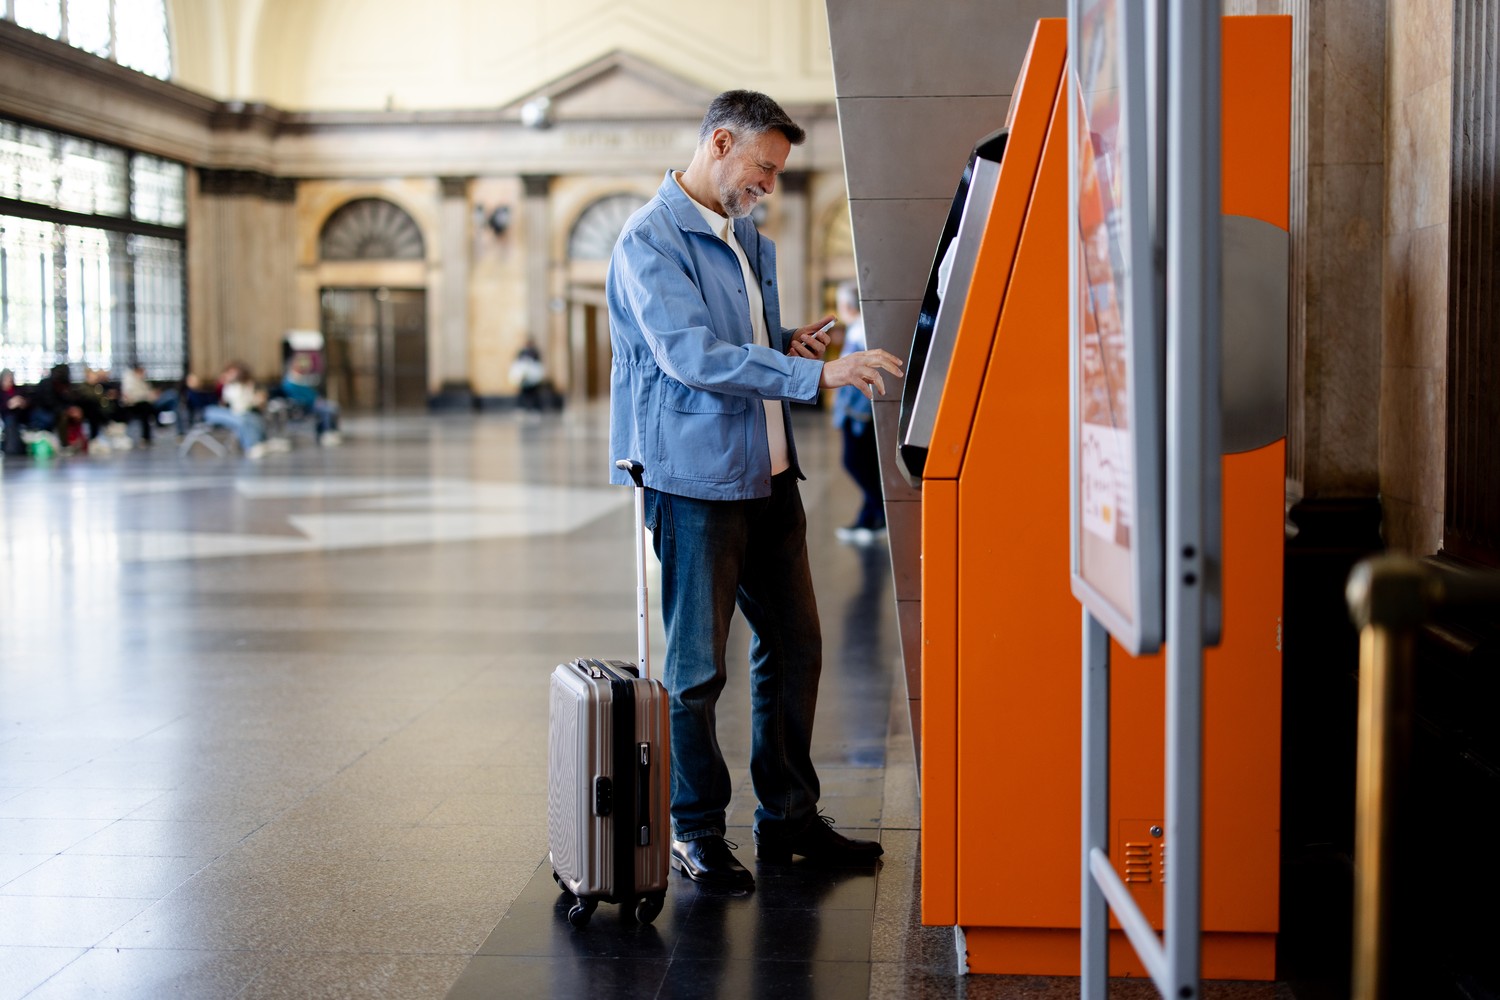
Vous souhaitez retirer de l'argent à l'étranger. Juste avant que le distributeur ne vous remette l'argent, une question s'affiche à l'écran : souhaitez-vous accepter ou refuser la conversion de devise ? La formulation peut prêter à confusion. Sur les distributeurs en anglais notamment, il n'est pas toujours évident de savoir immédiatement quelle option choisir.
Soyez donc attentif aux termes suivants :
Pas d’inquiétude : si vous refusez la conversion, cela n’interrompt pas le retrait d’espèces. Vous renoncez simplement au taux de change DCC proposé.
Bon à savoir : même sans DCC, des frais peuvent s’appliquer. Certains opérateurs de distributeurs automatiques facturent leurs propres frais de retrait, et selon la carte, d’autres coûts peuvent s’ajouter. Vérifiez donc les frais affichés avant de valider le retrait d’espèces.
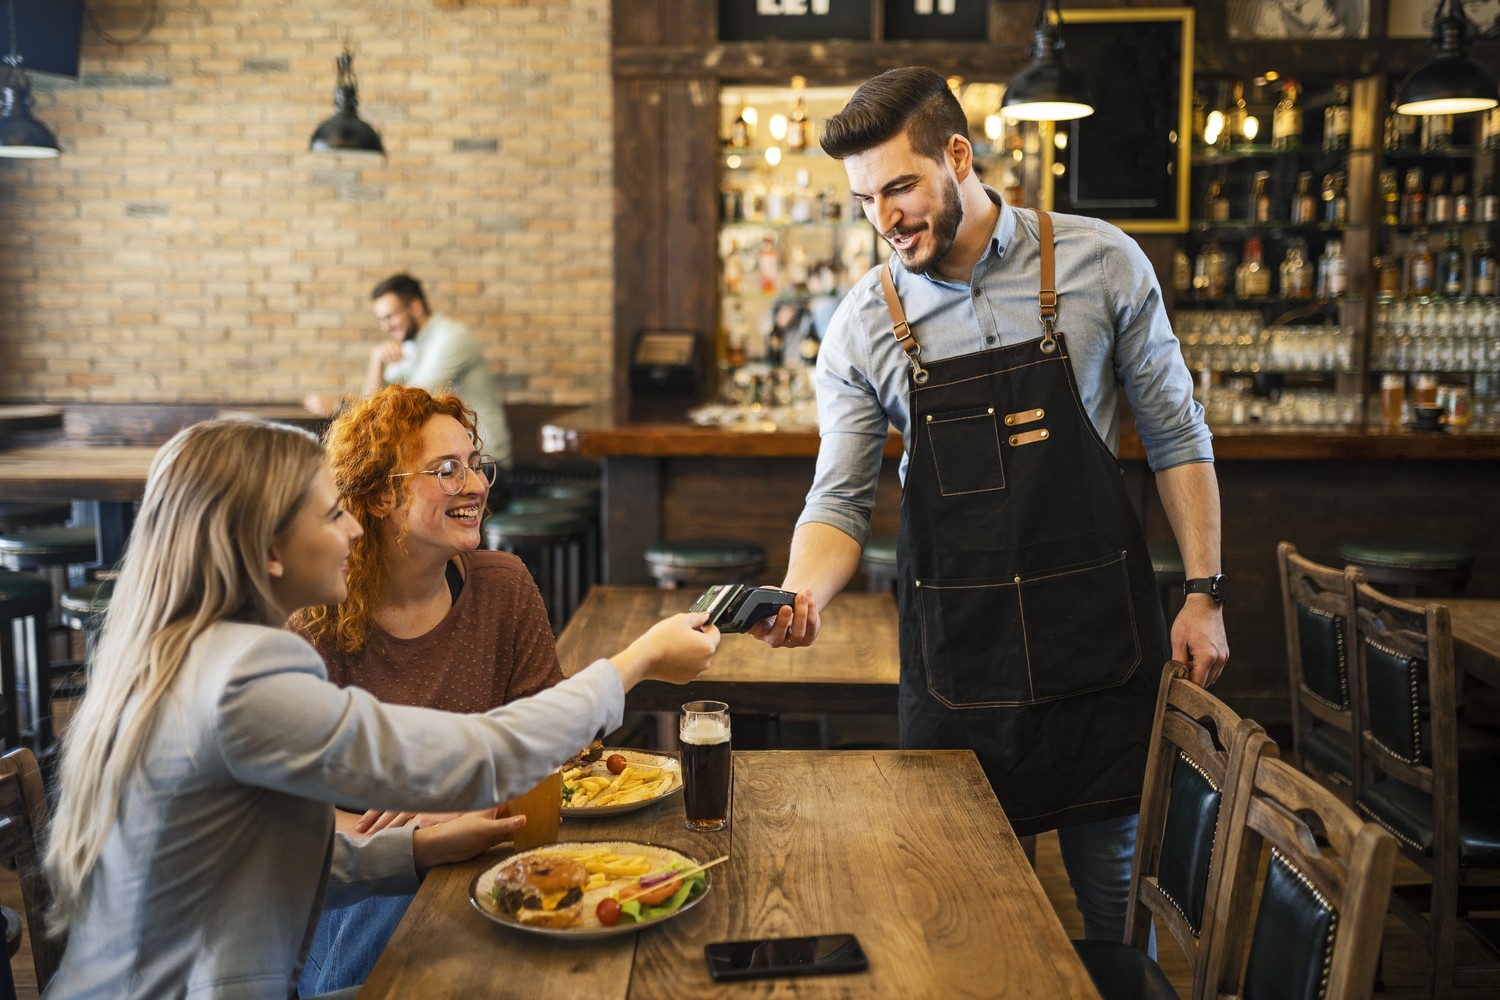
Vous venez de payer au restaurant et ce n'est qu'en consultant le ticket de caisse que vous constatez que le montant a été facturé en francs suisses plutôt qu'en monnaie locale. Que faire ?
Si le paiement est déjà finalisé, vous pouvez demander au commerçant s'il est possible d'annuler la transaction et de la refaire dans la monnaie locale. Une modification a posteriori n'est toutefois pas toujours possible.
La situation est différente si la conversion a été effectuée sans votre accord. Vous avez le droit de choisir vous-même la devise. Si le commerçant a pris cette décision à votre place, vous devez conserver le justificatif de paiement et contacter l'émetteur de votre carte. Celui-ci pourra vérifier si une réclamation est possible.
En revanche, si vous avez vous-même confirmé la conversion, une réclamation ne peut généralement pas être introduite uniquement en raison d’un taux de change défavorable.
En payant à l'étranger, un peu d'attention permet souvent de faire des économies. Ces trois conseils vous aideront à éviter les frais inutiles liés au DCC :
Conseil de préparation : vous souhaitez disposer dès votre arrivée d’un peu de monnaie locale ? Grâce à l’application Swiss Bankers, vous pouvez commander des espèces dans plus de 60 devises et vous les faire livrer chez vous en toute simplicité. Vous évitez ainsi de devoir chercher un distributeur dès votre arrivée. Vous pouvez consulter le taux de change et les frais avant même de passer commande.
Que ce soit lors d’un dîner à Rome, d’une virée shopping à Londres ou à un distributeur automatique en Thaïlande, choisir la bonne devise peut faire la différence. Même si le paiement en francs suisses semble plus pratique à première vue, il cache souvent un taux de change défavorable.
La prochaine fois, jetez donc un coup d’œil à l’écran avant de valider votre paiement. En choisissant la monnaie locale, vous évitez les frais DCC inutiles et pouvez économiser quelques francs à chaque paiement. Cela peut s’avérer très intéressant, surtout lors de vacances prolongées.

© Swiss Bankers 2026


